Comprendre les transformations qui dessinent les services financiers
L’intelligence artificielle et les évolutions technologiques bousculent les modèles établis : la relation client se dématérialise, de nouveaux acteurs captent des pans entiers de la chaîne de valeur et les paiements échappent peu à peu aux circuits traditionnels.
Ces transformations font émerger de nouveaux risques : cyberattaques, dépendance aux grands fournisseurs technologiques, fraudes inédites, biais des modèles. Elles obligent à repenser les cadres de la gouvernance, de la responsabilité et de l’éthique, car il faut désormais savoir qui répond d’une décision prise par un algorithme et comment un conseil d’administration exerce son contrôle.
La réglementation s’adapte ou anticipe pour encadrer de nouveaux risques et les prévenir. Parfois même, elle procure un terrain favorable aux innovations et aux transformations des modèles.
Un monde nouveau… Ce sont tous ces sujets qui nourrissent les analyses et les réflexions développées ici. Histoire de mieux comprendre ce qui change, ce que cela implique pour les acteurs et pour ceux qui les dirigent.
Banques
-
Revolut : une conquête fulgurante par les usages, des licences bancaires… Et maintenant ?
Licences au Royaume-Uni, en France, au Mexique : Revolut dispose désormais des attributs d’une banque. Mais rien ne dit qu’elle compte en reproduire le modèle.
-
Société Générale, la banque de détail au coeur des anbitions
Longtemps restée au second plan de la stratégie du groupe, la banque de détail devient un levier de croissance majeur pour Société Générale. Un revirement qui doit beaucoup à BoursoBank. Que retenir du plan stratégique présenté par Société Générale le 21 septembre 2026 ? Au-delà des annonces habituelles de simplification, de maîtrise des coûts, avec…
-
Nickel : de la conquête des buralistes au défi de la conformité
Nickel occupe une place à part dans la banque de détail française. Rentable, utile, en pleine diversification, elle bute pourtant sur une limite : le modèle qui fait son succès est aussi celui qui l’expose le plus. Dans l’histoire récente de la banque de détail française, Nickel suit l’un des itinéraires stratégiques les plus singuliers.…
Fintech
-
Commerce agentique : l’Europe se décidera-t-elle à confier ses paiements à l’IA ?
Les agents d’IA promettent d’acheter à notre place, mais le paiement reste le maillon décisif. Consentement, fraude, responsabilité : faute de loi, les réseaux de cartes fixent les règles.
-
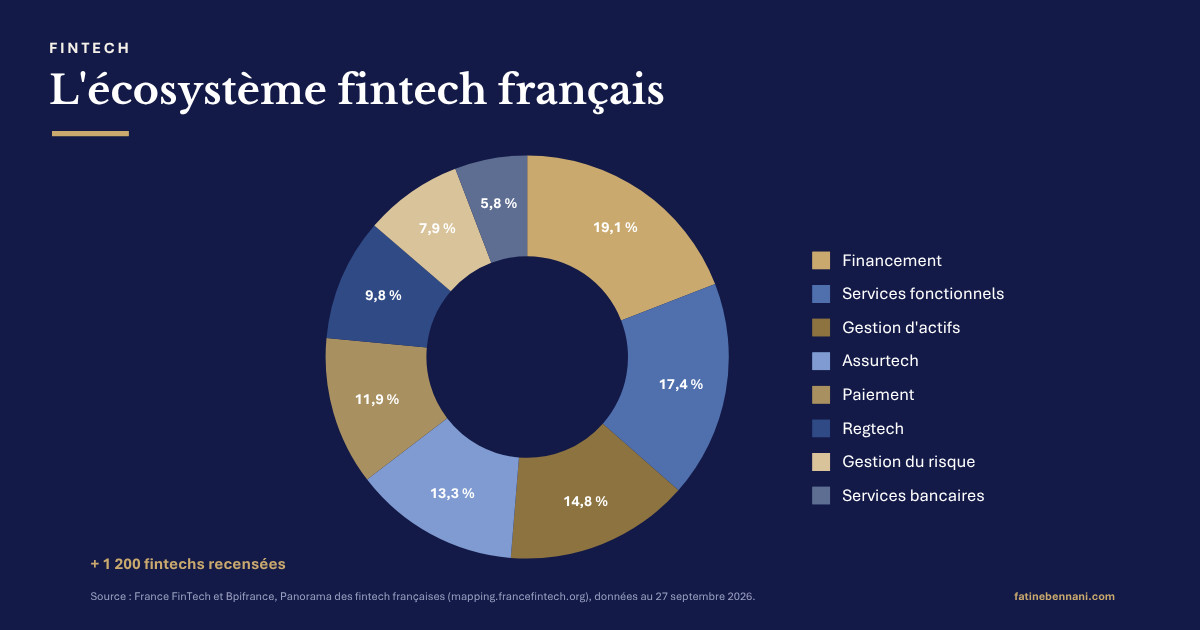
L’écosystème fintech français : cartographie d’une industrie devenue adulte
En une quinzaine d’années, la fintech française est passée du statut de phénomène émergent à celui d’industrie structurée. Le panorama publié par France FinTech et Bpifrance recense aujourd’hui 1 198 entreprises, réparties en huit grands domaines. Cette cartographie permet de mesurer où se concentre l’innovation financière en France, quels acteurs se sont imposés, et comment…
-
Wero : de l’échange entre amis au paiement chez les commerçants
Wero ne cherche pas seulement à ajouter un bouton de plus sur les sites marchands. Après le virement entre particuliers, le projet soutenu par les banques européennes veut s’imposer chez les commerçants, face à Visa, Mastercard et PayPal.
Gouvernance et éthique
-
La parole du dirigeant, dernier avantage que l’IA ne peut automatiser
L’intelligence artificielle générative a rendu la production de contenu presque gratuite. Un communiqué, une tribune ou une publication LinkedIn s’obtiennent en quelques secondes, correctement structurés, sans faute et sans aspérité. Cette abondance a une conséquence que peu d’entreprises ont encore mesurée : lorsque chacune peut produire le même discours impeccable, ce discours cesse de distinguer…
Réglementation
-
DORA : la résilience numérique devient une obligation réglementaire
Gouvernance, incidents, tests, prestataires : DORA fait de la résilience numérique une obligation pour tout le secteur financier, et place pour la première fois les géants du cloud sous supervision.
-
AMLA et paquet LCB-FT : l’Europe se dote d’un gendarme anti-blanchiment
Une autorité européenne à Francfort, des règles identiques dans toute l’Union : le paquet LCB-FT change d’échelle la lutte contre le blanchiment, avec les fintechs et la crypto en première ligne.
-
Virement instantané et vérification du bénéficiaire : la vitesse et la vigilance
L’essentiel Le règlement européen 2024/886 fait du virement instantané la norme dans la zone euro. Depuis le 9 octobre 2025, toutes les banques qui proposent des virements doivent pouvoir en émettre et en recevoir en instantané, sans le facturer plus cher qu’un virement classique.Depuis la même date, la vérification du bénéficiaire est obligatoire et gratuite…
Communication
-
Fraude bancaire : quand la manipulation psychologique prend le relais des protections techniques
Jamais les banques n’ont autant parlé de fraude, et jamais la fraude par manipulation n’a été aussi élevée. Ce décalage interroge leur pédagogie.
-
Paiement fractionné : réinventer une promesse quand la simplicité ne suffit plus
Avec la CCD2, le paiement fractionné devient un crédit. Pour les acteurs qui ont bâti leur marque sur la simplicité, c’est tout un discours qu’il faut réinventer.